
Vous venez d'atterrir à Marrakech ou Casablanca. Après un long vol, une file d'attente vous attend au comptoir et le conseiller vous présente rapidement plusieurs options d'assurance. Vous voulez récupérer les clés, rejoindre votre hôtel et commencer les vacances. Pourtant, les quelques minutes passées à lire le contrat peuvent décider du montant réellement payé à la restitution.
Une assurance location voiture vacances ne se résume pas à la mention « assurance incluse ». Au Maroc, la route peut passer d'une grande avenue urbaine à une piste caillouteuse, d'un col de montagne à une longue portion isolée. Une rayure déjà présente, une jante endommagée ou une crevaison mal gérée peuvent devenir une source de litige si le contrat, l'état du véhicule et la procédure d'assistance ne sont pas clairs.
Le moment critique au comptoir de location
Le conseiller vous tend le contrat. La voiture réservée sur internet n'est pas exactement celle que vous imaginiez, la file s'allonge derrière vous et plusieurs options apparaissent sur l'écran. « Protection complète », « assistance », « réduction de franchise ». Les intitulés semblent rassurants, mais ils ne disent pas encore qui paiera en cas de dommage.
C'est précisément à ce moment qu'il faut ralentir. Au Maroc, un séjour peut combiner circulation dense, routes sinueuses, gravillons, stationnement dans des rues étroites et longues distances entre deux villes. Une protection adaptée à un trajet entre l'aéroport et un hôtel ne répond pas forcément aux besoins d'un itinéraire vers l'Atlas, le Sud ou une zone peu desservie.
L'état contradictoire du véhicule doit se faire avant le départ, en présence du loueur si possible. Photographiez la carrosserie, les jantes, les pneus, le pare-brise, les rétroviseurs, le toit et l'intérieur. Une marque minime oubliée sur la fiche de départ peut être discutée au retour, alors qu'une photo datée permet de rattacher clairement le dommage à l'état initial.
Règle pratique : ne signez jamais une promesse orale. Si le conseiller affirme que les pneus, le remorquage ou les pistes sont couverts, demandez que cette protection apparaisse dans le contrat ou dans les conditions applicables.
Avant de prendre les clés, vérifiez quatre éléments : le montant de la franchise, les exclusions, les conducteurs autorisés et les limites territoriales. La réglementation présentée par la DGCCRF pour la location de véhicule rappelle qu'une formule indiquant seulement « assurance incluse » ne permet pas de connaître le niveau réel de protection.
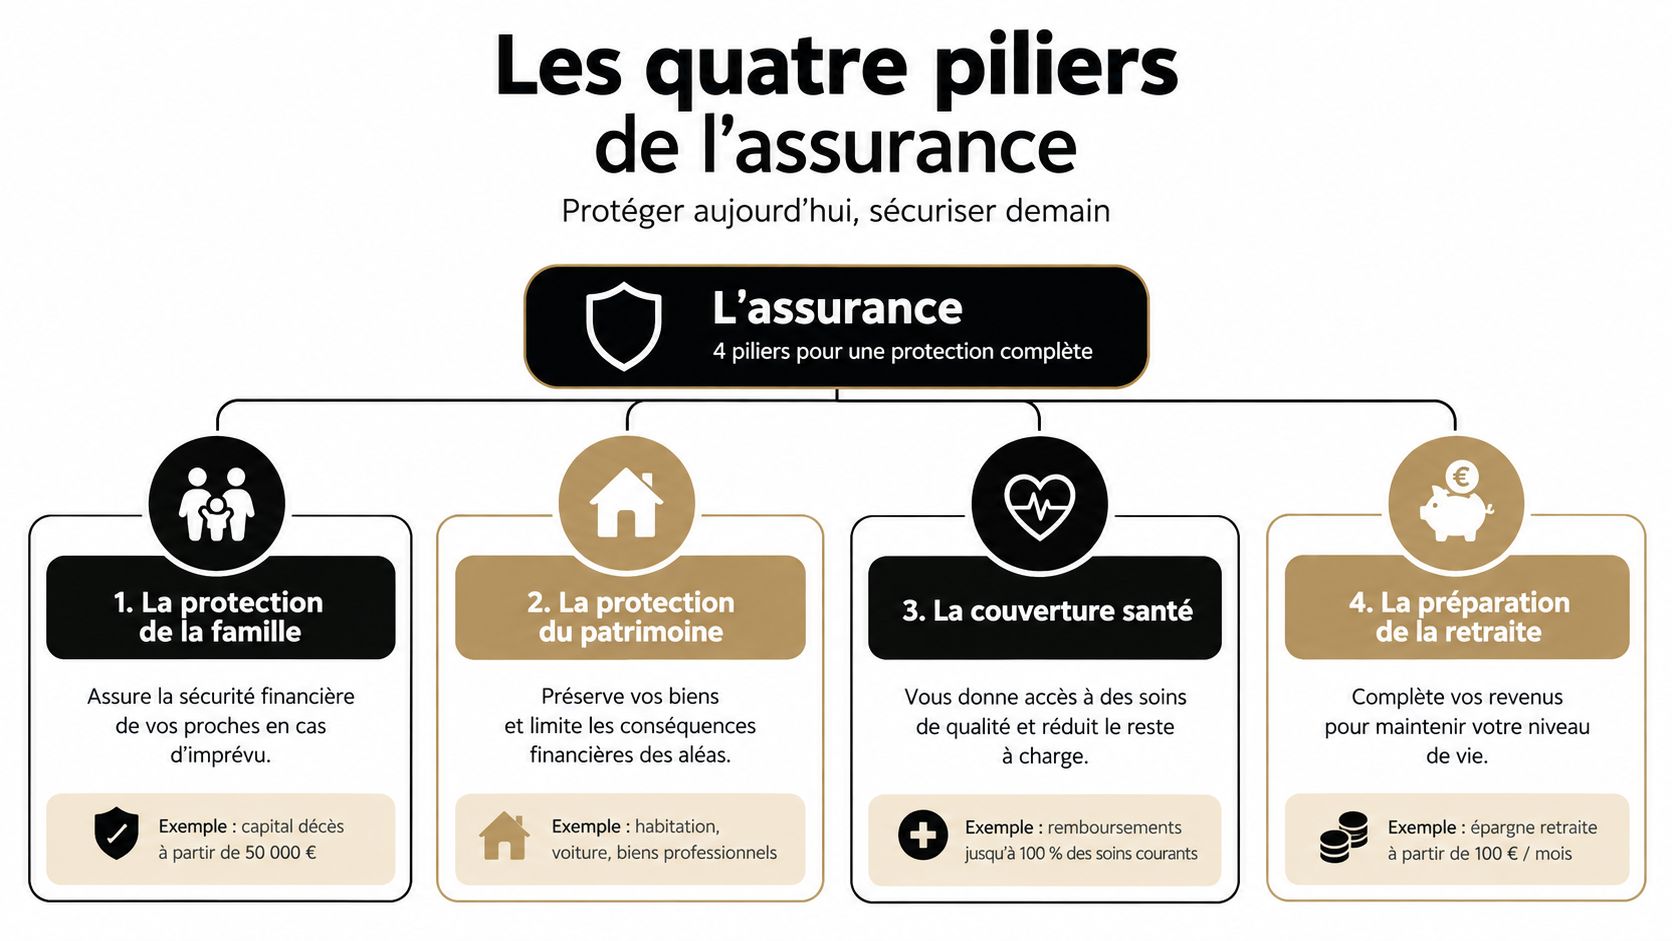
Les quatre piliers de l'assurance
Pour comprendre une offre, imaginez un château de cartes. La responsabilité civile forme la base obligatoire. La CDW protège ensuite le véhicule contre certains dommages. La TP ajoute une protection contre le vol. Les garanties complémentaires ferment l'ensemble avec l'assistance, le bris de glace, la protection du conducteur ou la couverture de dommages souvent exclus.
La base obligatoire
La responsabilité civile, ou assurance au tiers, indemnise les dommages corporels ou matériels causés à des tiers par le véhicule. Les passagers peuvent être concernés, mais cette garantie ne répare pas automatiquement la voiture louée et ne protège pas nécessairement le conducteur blessé.
La fiche de Service-Public sur la location d'un véhicule confirme cette distinction. La garantie minimale est souscrite par le loueur et incluse dans le prix de base, mais elle ne couvre pas automatiquement les dommages au véhicule, le vol ni les blessures du conducteur.
Le premier étage, la CDW
La Collision Damage Waiver, souvent abrégée CDW, limite la responsabilité financière du locataire lorsque le véhicule subit certains dommages. Elle ne signifie pas forcément « tous risques ». Une franchise peut rester due, et certaines parties du véhicule peuvent être exclues, notamment les pneus, les jantes, le bas de caisse, le toit ou les vitres selon le contrat.
La CDW devient particulièrement importante dès que le parcours quitte les axes urbains. Une route dégradée ou un passage étroit ne constitue pas automatiquement un événement couvert. Il faut vérifier les circonstances acceptées, la zone de circulation autorisée et les exclusions liées aux pistes.
Le second étage, la TP
La Theft Protection, ou TP, concerne le vol du véhicule. Elle fonctionne généralement avec une franchise et des conditions strictes, par exemple la restitution des clés, le dépôt d'une plainte locale ou le respect des règles de stationnement prévues au contrat.
Ne confondez pas la TP avec la protection des effets personnels laissés dans l'habitacle. Un sac oublié dans la voiture relève souvent d'une autre garantie, si elle existe, et peut être exclu.
Le toit, les complémentaires
Les garanties complémentaires répondent aux angles morts les plus coûteux : assistance, remorquage, véhicule de remplacement, bris de glace, pneus, erreur de carburant, clés perdues et dommages corporels du conducteur. Elles ne sont pas toutes indispensables pour chaque trajet, mais elles deviennent pertinentes lorsque vous partez loin d'une agence ou voyagez avec des enfants.
La bonne question n'est donc pas « quelle assurance coûte le moins cher ? ». Demandez plutôt : quel risque reste entièrement à ma charge si je refuse cette option ?
CDW, TP et complémentaires face à face
Une offre de base peut protéger les tiers tout en laissant une responsabilité importante sur vos épaules. Pour comparer correctement, lisez chaque garantie avec son plafond, sa franchise, ses conditions d'activation et ses exclusions. Le mot « complet » n'a de valeur que si le contrat détaille ce qu'il inclut.
| Garantie | Couvre | Exclusions typiques | Indispensable au Maroc ? |
|---|---|---|---|
| Responsabilité civile | Dommages corporels et matériels causés à des tiers | Dommages à la voiture louée, vol et blessures du conducteur non prévus par cette garantie | Oui, elle constitue la base obligatoire |
| CDW | Certains dommages causés au véhicule loué | Franchise, pneus, jantes, vitres, bas de caisse, toit ou pistes selon le contrat | Oui pour limiter le risque financier |
| TP | Vol du véhicule dans les conditions prévues | Clés non restituées, négligence, zones ou circonstances exclues | Oui, surtout pour un long séjour |
| Garantie conducteur | Certaines blessures du conducteur | Plafonds, exclusions médicales et conditions d'activation | À examiner séparément |
| Assistance | Dépannage, remorquage ou aide en cas d'immobilisation | Réseau limité, frais avancés, réparations non autorisées | Fortement recommandée hors des villes |
| Bris de glace et dommages ciblés | Pare-brise, vitres, pneus, jantes ou bas de caisse selon la formule | Parties non mentionnées, exclusions d'usage et plafonds | À privilégier pour un itinéraire varié |
La CDW avec franchise élevée n'est donc pas une couverture intégrale. Vous pouvez être assuré pour une collision et rester exposé à une crevaison, une fissure de jante, une rayure sur le bas de caisse ou des frais d'immobilisation. Pour distinguer clairement une protection au tiers d'une couverture plus large, consultez cette explication sur la différence entre assurance tous risques et assurance au tiers.
Le contrat doit aussi préciser les conducteurs additionnels. Un proche qui prend le volant sans être déclaré peut perdre le bénéfice de certaines garanties. La zone géographique mérite la même attention : la couverture peut dépendre de l'autorisation de circuler sur certaines routes, dans certaines régions ou sur des pistes.
Un comparateur peut afficher « protection complète » alors que vous devrez d'abord payer la franchise au loueur, puis demander un remboursement à un assureur tiers. Ce mécanisme n'est pas équivalent à une suppression immédiate de la caution. Regardez donc le processus de règlement, les justificatifs requis et les dépenses avancées.
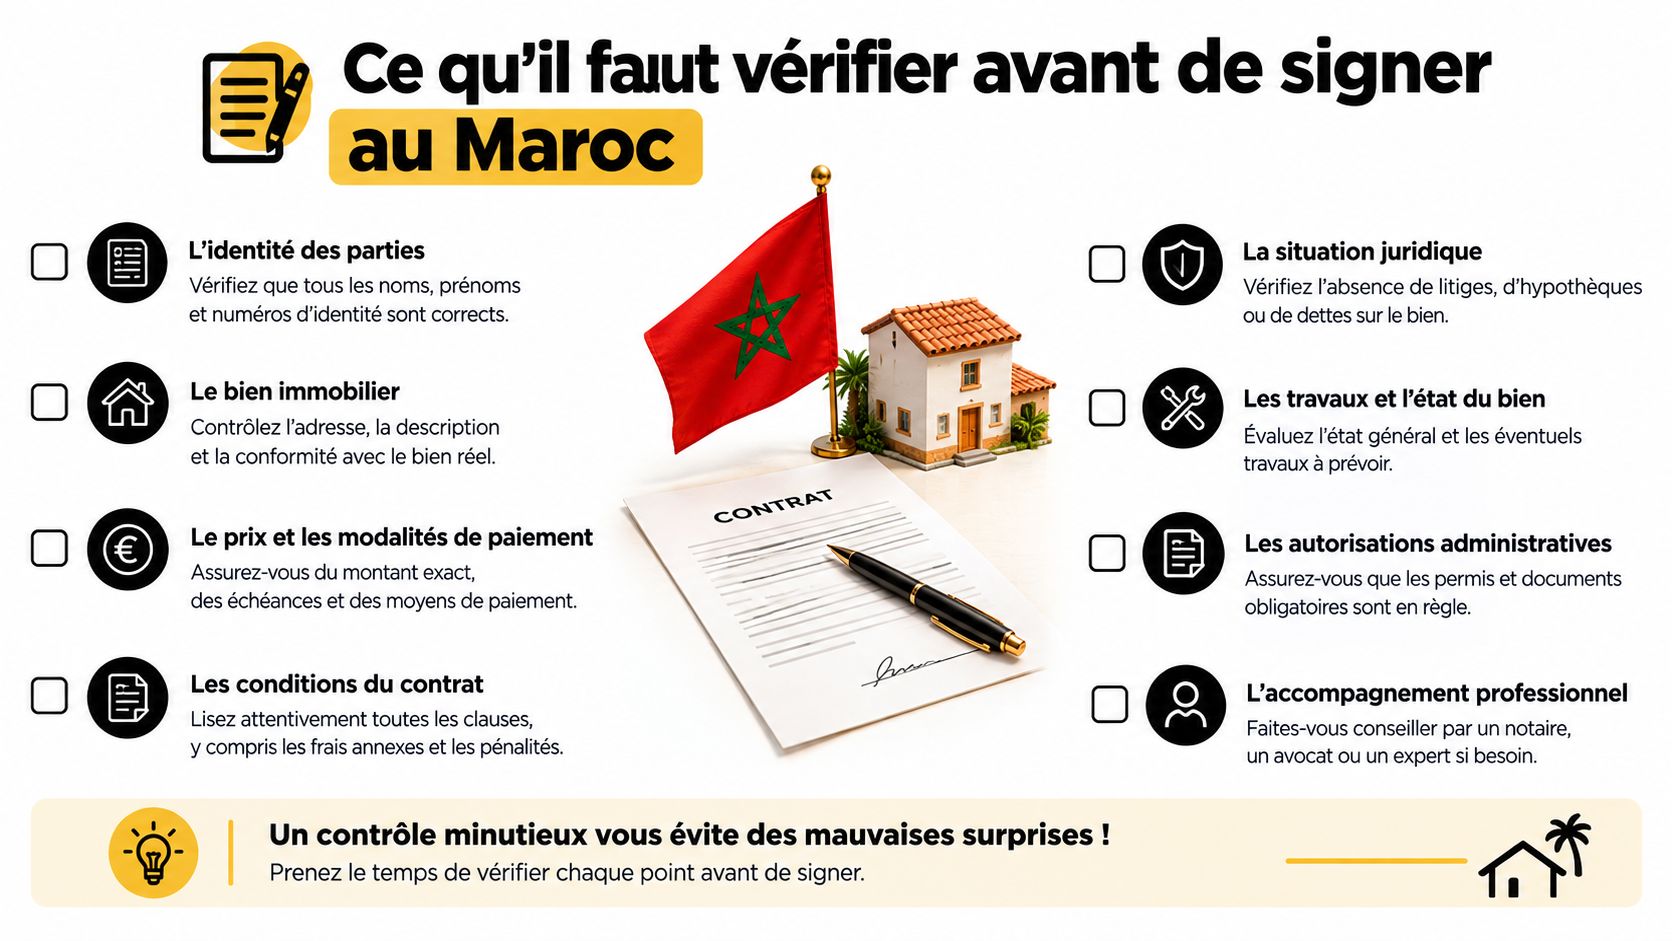
Ce qu'il faut vérifier avant de signer au Maroc
Ne commencez pas par le tarif journalier. Commencez par la fiche contractuelle et l'état réel du véhicule. Une offre moins chère peut devenir plus coûteuse si elle impose une caution importante, exclut les pneus ou ne prévoit aucune assistance hors réseau.
La voiture avant le contrat
Faites le tour du véhicule avec votre téléphone. Photographiez chaque côté, les roues, les jantes, les vitrages, les rétroviseurs, le toit, le dessous accessible et l'habitacle. Filmez aussi le tableau de bord, le niveau de carburant et le kilométrage, puis envoyez les images au loueur ou conservez-les avec l'heure de prise en charge.
Insistez sur les micro-dommages. Une rayure, un éclat de pare-brise ou une jante marquée doit figurer sur l'état contradictoire. Vérifiez également la roue de secours, le cric, le gilet et les documents présents dans la voiture.
Le contrat ligne par ligne
Demandez une réponse écrite à ces questions :
- Franchise : quel montant reste dû pour une collision, un vol ou un dommage isolé ?
- Périmètre : les routes du Sud, les pistes et les zones éloignées sont-elles autorisées et couvertes ?
- Conducteurs : chaque personne qui conduira-t-elle est-elle inscrite au contrat ?
- Assistance : qui appeler, à quelles heures et dans quelles zones le remorquage fonctionne-t-il ?
- Immobilisation : un véhicule de remplacement ou une nuit d'hôtel sont-ils prévus ?
- Dommages ciblés : les pneus, jantes, vitres, bas de caisse, clés et erreur de carburant sont-ils inclus ?
Ne vous contentez pas d'une traduction approximative ou d'une explication rapide au comptoir. Demandez les conditions complètes et vérifiez que les promesses commerciales y figurent. Une clause absente doit être considérée comme une protection non acquise.
Cinq idées reçues qui coûtent cher
Vous récupérez la voiture, tout semble simple, puis le vrai coût apparaît après un éclat sur le pare-brise, une jante frottée ou un remorquage loin d'un grand axe. Au Maroc, les mauvaises surprises viennent rarement d'un gros sinistre. Elles viennent d'une protection mal comprise.
« Ma carte bancaire premium me couvre automatiquement »
Faux réflexe. Une carte haut de gamme peut inclure une assurance location, mais seulement dans un cadre précis. Tout dépend de l'émetteur, du mode de paiement, de la durée de location, du pays et du véhicule loué. Et sur le terrain, un point change tout, beaucoup de cartes remboursent après coup. Le loueur peut donc débiter la somme d'abord, puis vous laisser gérer le dossier ensuite.
Avant de partir, lisez la notice. Demandez une confirmation écrite pour le Maroc. Contrôlez surtout les pneus, les vitres, le bas de caisse, le remorquage et les exclusions de zone.
« Mon assurance habitation suffit »
Non. Une assurance habitation couvre le logement et les responsabilités prévues dans votre contrat. Elle ne remplace pas une assurance pour voiture de location à l'étranger. Si vous comptez dessus sans vérifier, vous prenez un risque inutile.
Posez une question simple à votre assureur, un véhicule de location au Maroc est-il couvert pour les dommages matériels, le vol et l'assistance routière ? Sans réponse claire et écrite, considérez que vous n'êtes pas couvert.
« Full coverage veut dire zéro reste à charge »
C'est le piège commercial classique. “Full coverage” peut désigner un rachat de franchise, une assurance portée par le loueur ou une protection vendue par un intermédiaire. Ces formules ne se déclenchent pas de la même façon, et elles n'excluent pas forcément les mêmes dommages.
En pratique, une rayure basse, une clé perdue, un pneu entaillé ou des frais d'immobilisation peuvent rester pour vous. Lisez ce que la formule couvre vraiment, pas ce que son nom suggère.
« L'agence de l'aéroport est forcément plus sûre »
L'aéroport apporte du confort, pas une meilleure protection par défaut. Une agence locale sérieuse peut faire mieux si elle remet un état des lieux précis, des conditions écrites et un numéro d'assistance joignable, y compris hors réseau habituel.
Jugez le contrat, pas l'enseigne ni l'emplacement.
« Assurance incluse signifie protection suffisante »
Comme vu au comptoir, la fiche contractuelle doit détailler la collision, le vol, l'incendie, l'assistance et les dommages corporels du conducteur. Au Maroc, gardez exactement ce réflexe. Si un risque, un plafond, une franchise ou une exclusion n'est pas écrit, ne comptez pas dessus.
Rachat de franchise et coût total du voyage
La franchise est la part du dommage qui reste à votre charge lorsque la garantie s'applique. Le rachat de franchise réduit cette somme ou la supprime selon les conditions prévues, mais il ne transforme pas une exclusion en garantie. Si les pneus ne sont pas couverts, un rachat de franchise collision ne les protège pas automatiquement.
Le coût moyen d'un sinistre « dommages tous accidents » pour les véhicules de première catégorie atteignait 2 170 € en 2024, tandis que la fréquence s'établissait à 80,7 sinistres pour 1 000 véhicules, selon les chiffres de France Assureurs. Ces données concernent l'assurance automobile des particuliers en France, pas spécifiquement les locations au Maroc. Elles montrent néanmoins pourquoi une franchise élevée peut peser lourdement sur le budget d'un séjour.
Choisissez selon votre exposition réelle :
- Séjour urbain court : une franchise maîtrisable peut convenir si vous acceptez le risque et lisez toutes les exclusions.
- Famille avec enfants : privilégiez l'assistance, le véhicule de remplacement et la protection des vitres et pneus.
- Road-trip montagne ou Sud : choisissez une couverture qui traite clairement les routes autorisées, le remorquage et les dommages hors collision.
- Véhicule haut de gamme : réduisez votre exposition financière et contrôlez le plafond de garantie avant de signer.
Pour analyser les mécanismes et les points à vérifier, consultez ce guide sur le rachat de franchise pour une location de voiture. L'objectif n'est pas de souscrire toutes les options. C'est de rendre le coût maximal du voyage prévisible.
Protocole en cas de sinistre au Maroc
Vous êtes loin de l'agence, la voiture vibre, puis s'arrête sur le bas-côté. Au Maroc, les premières minutes décident souvent de la suite. Si vous improvisez, un simple accrochage peut finir en frais contestés, en immobilisation prolongée ou en refus de prise en charge.
Commencez par protéger les personnes. Garez le véhicule hors de la circulation si c'est possible. Si la sécurité est en cause, ne repartez pas, même pour rejoindre un garage proche. Appelez d'abord le numéro d'assistance prévu au contrat, puis le loueur.
Les gestes à effectuer immédiatement
- Sécurisez la zone. Mettez les passagers à l'abri et évitez toute manœuvre risquée.
- Photographiez tout. Prenez des photos nettes du pneu, de la jante, des flancs, du bas de caisse, de la chaussée, des alentours et, si utile, du tableau de bord.
- Contactez le loueur sans attendre. Donnez votre position, décrivez le dommage, précisez si le véhicule roule encore et demandez une consigne écrite ou un numéro de dossier.
- Rédigez un constat si un tiers est impliqué. Utilisez un formulaire local ou appuyez-vous sur ce guide pour remplir un constat amiable.
- Gardez chaque preuve. Factures de remorquage, taxi, hôtel, repas, captures d'écran, messages et appels, tout peut servir.
- Ne lancez aucune réparation seul. Sans accord du loueur, même une intervention banale peut être refusée ensuite.
- Exigez une solution claire pour la suite. Demandez noir sur blanc les conditions de remplacement du véhicule, de remorquage ou de retour.
Comme établi plus haut, la responsabilité civile protège les tiers, pas le véhicule loué. Gardez ce réflexe en tête dès les premières minutes.
À enregistrer dans votre téléphone : numéro du loueur, numéro d'assistance, contrat, état des lieux, coordonnées de l'agence et copie de votre permis.
Sur le terrain, le vrai piège n'est pas seulement la panne ou la rayure. C'est l'échange flou. Si l'interlocuteur répond mal, répond tard ou change de version, restez strictement factuel. Envoyez les photos, notez l'heure, la position et le nom de votre contact. Ne reconnaissez pas une responsabilité que vous ne comprenez pas. Ne signez jamais un document incomplet ou vierge.
Trois décisions pour rouler l'esprit léger
Prenez trois décisions avant de partir.
- Lisez la fiche contractuelle, pas seulement le mot « assurance ». Identifiez la franchise, les exclusions, les conducteurs et la zone couverte.
- Choisissez votre niveau de risque. Une franchise élevée convient seulement si vous pouvez l'assumer. Sinon, étudiez un rachat clairement défini.
- Préparez le dossier sinistre. Photos, contrat, numéros d'urgence et procédure doivent être accessibles hors ligne.
La tranquillité vient d'un contrat compris, pas d'un prix affiché en grand. Une voiture moins prestigieuse avec une protection lisible vaut mieux qu'une offre séduisante dont les exclusions apparaissent au retour.
Pour réserver au Maroc avec des options d'assurance, des catégories de véhicules adaptées et des informations contractuelles à vérifier avant le départ, consultez HURENTO. Comparez votre location, préparez la prise en charge et gardez un interlocuteur disponible avant, pendant et après le séjour.