
Vous réservez une voiture pour un séjour, vous recevez la confirmation, puis une ligne TVA apparaît sur la facture. Sur le moment, beaucoup de clients regardent seulement le total, sans savoir si cette taxe est normale, récupérable, ou simplement incluse dans le prix. En pratique, la vraie question n'est pas seulement « combien je paie », mais pourquoi cette TVA s'applique, sur quoi elle porte, et qui peut la déduire.
Comprendre la TVA sur une facture de location
En France, une facture de location de voiture affiche normalement un montant HT, une ligne de TVA et un total TTC. Cette présentation n'est pas un détail administratif, elle permet de savoir tout de suite ce qui relève du prix du service et ce qui relève de la taxe.
Le HT est le montant de base, celui sur lequel la TVA est calculée. Le TTC correspond au total payé, comme sur un ticket de caisse où le prix affiché inclut déjà la part fiscale. Dans une facture de location, cette lecture aide à distinguer le coût réel de la prestation et la taxe qui s'y ajoute.
Le point pratique, c'est que la TVA ne s'examine pas seulement à partir du total. Il faut aussi regarder la nature du véhicule, le lieu de prise en charge et le type d'usage prévu. Une voiture de tourisme louée pour un séjour ne se traite pas forcément comme un véhicule utilitaire pris pour une activité professionnelle, même si la facture peut sembler similaire au premier regard.
Le cadre français donne un repère utile. Pour les prestations de service comme la location de voiture, la logique de facturation s'appuie sur les règles générales du Code général des impôts, notamment l'article 259 du CGI pour le lieu d'imposition des services, et sur les principes de calcul de la taxe qui font apparaître le HT, la TVA et le TTC de façon séparée. En pratique, cela évite de confondre le prix commercial affiché avec la base taxable réellement retenue.
Cette lecture est particulièrement importante pour une entreprise. Selon le véhicule et l'usage, la TVA n'a pas le même traitement comptable, et une facture bien présentée permet déjà de repérer ce qui peut être vérifié avant l'enregistrement. Une facture claire ne dit pas seulement combien le client paie, elle indique aussi sur quelle assiette la taxe a été appliquée.
Taux de TVA et base d'imposition appliqués à la location
Pour une location de voiture en France, le taux normal de TVA de 20 % s'applique au prix HT de la prestation, hors éléments qui relèvent d'un traitement particulier dans le contrat. Le cadre fiscal est celui des prestations de service, avec une logique simple, le loueur facture un montant hors taxe, ajoute la TVA, puis obtient le total à payer, comme l'indiquent les repères fiscaux et professionnels sur la location automobile (source fiscale et professionnelle sur le taux normal de 20 %).
La base d'imposition correspond au montant sur lequel la taxe est calculée. L'expert-comptable précise que la TVA vise le loyer, puis les montants liés à la location lorsqu'ils sont intégrés à l'opération, par exemple certaines options, l'assurance facultative ou des accessoires facturés avec le véhicule (même cadre fiscal expliqué par une source comptable spécialisée). En pratique, il faut lire la facture comme un triptyque, HT, TVA, TTC, afin de voir où commence la taxe et sur quoi elle repose.
Un exemple aide à fixer l'idée. Si le prix affiché est de 50 € HT, la facture monte à 60 € TTC avec une TVA de 20 %. La logique est la même qu'en caisse, sauf qu'ici la question utile n'est pas seulement le total payé, elle est aussi de savoir si le véhicule est utilisé pour du tourisme, de l'activité professionnelle, et si la prise en charge a lieu en France ou dans un autre cadre fiscal.
Le lieu de prise en charge peut changer la lecture de la facture. Une location retirée en France ne se traite pas comme une location récupérée ailleurs, même si le prix commercial paraît proche. C'est pour cela qu'une facture de location ne doit pas être lue comme un simple tarif affiché, mais comme un document fiscal qui précise la base taxable, la taxe appliquée et le total.
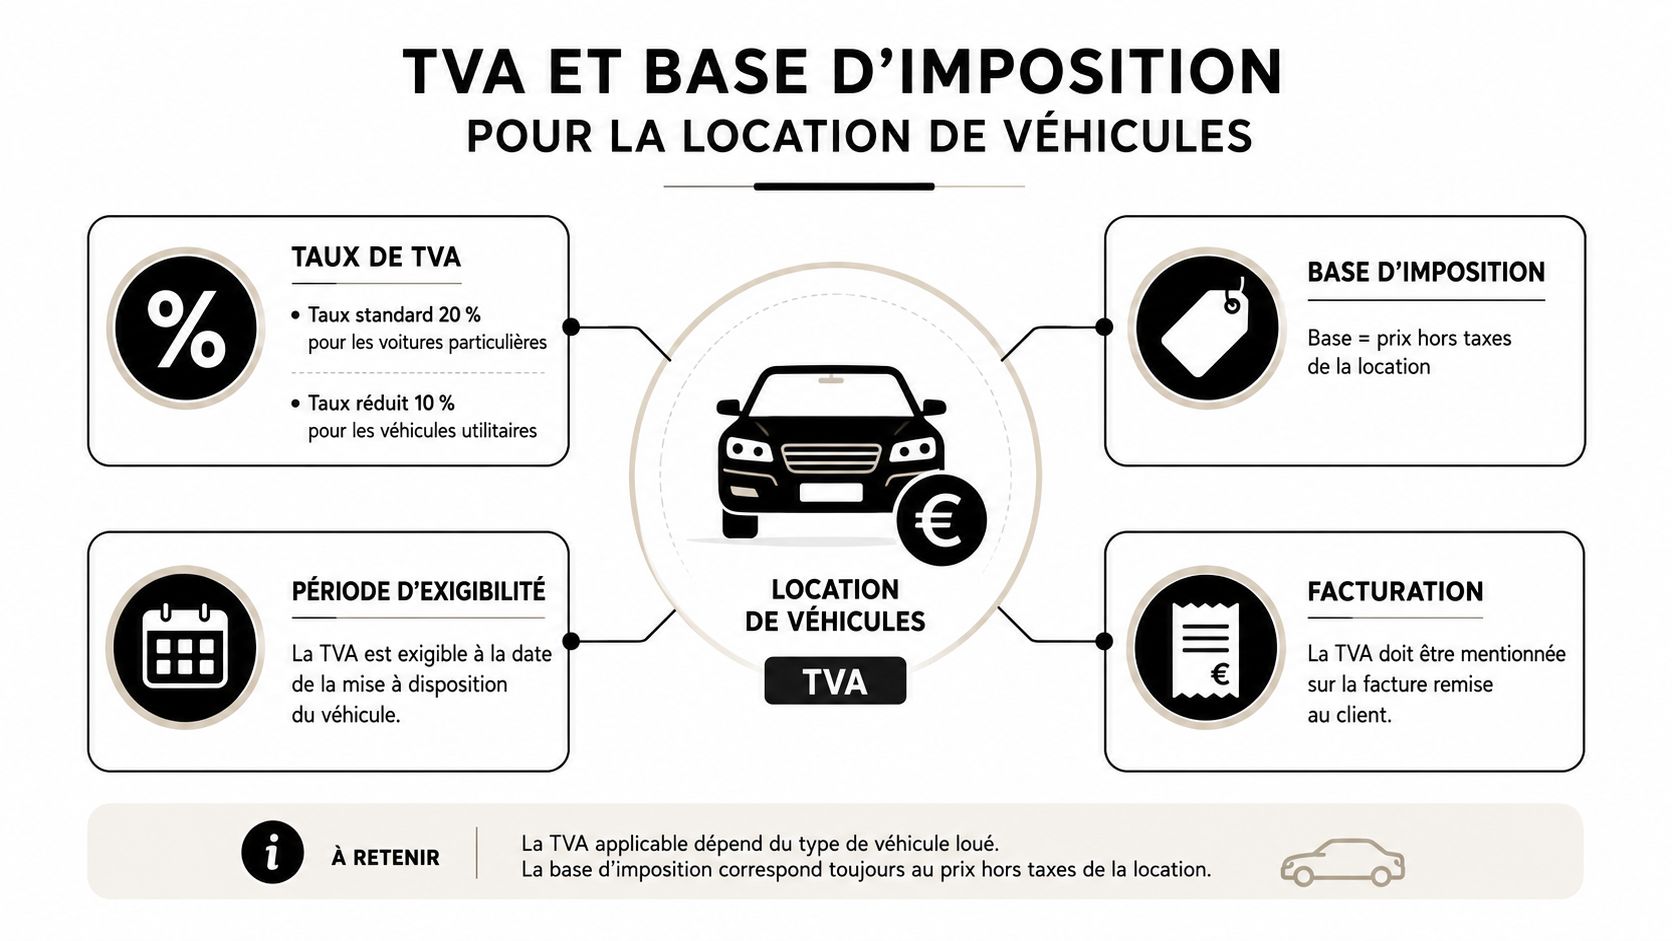
Deux réservations au prix voisin peuvent donc aboutir à des montants finaux différents. Le contrat, les options, le pays de prise en charge et le véhicule lui-même modifient la lecture fiscale. Avant de comparer deux offres, il faut vérifier le prix HT, le détail de la TVA et ce qui est inclus dans le TTC.
Véhicule de tourisme ou utilitaire, l'impact sur la déduction
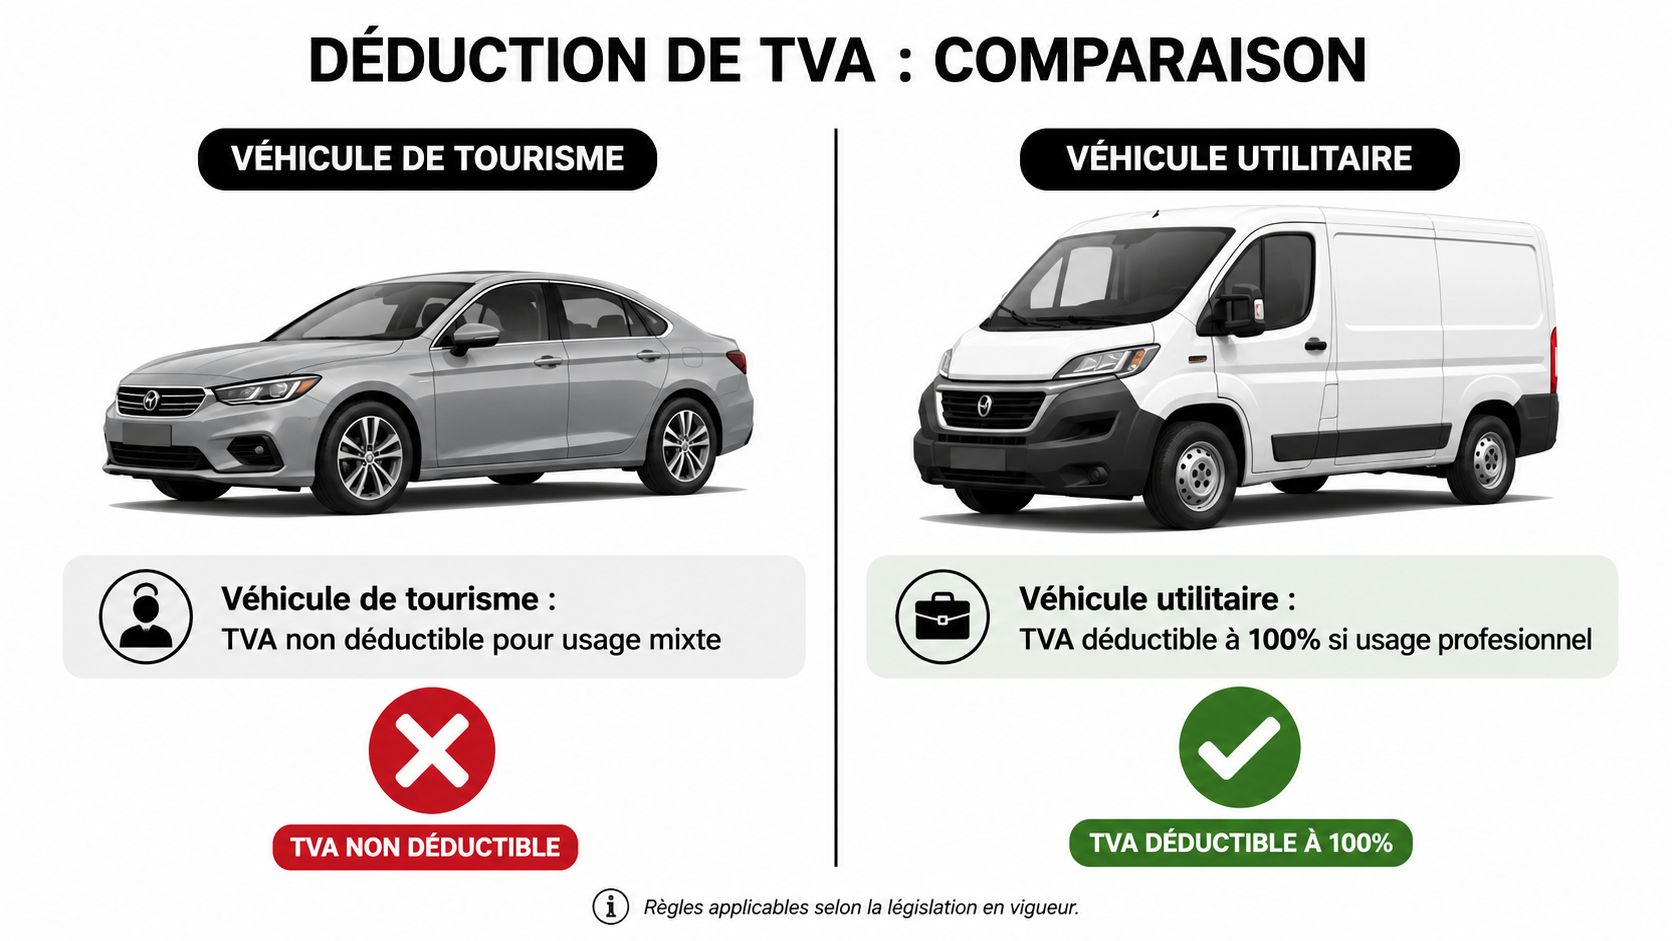
La vraie frontière fiscale ne se situe pas entre « location courte » et « location longue », elle se situe surtout entre véhicule de tourisme et véhicule utilitaire. En France, la TVA sur la location d'un véhicule utilitaire est en principe récupérable, alors que celle d'un véhicule de tourisme reste en principe exclue du droit à déduction, sauf cas particuliers prévus par la réglementation (analyse fiscale sur la déduction selon la catégorie du véhicule).
Pourquoi cette distinction compte vraiment
Un utilitaire sert à transporter des marchandises ou du matériel, et cette vocation pèse dans le traitement fiscal. Un véhicule de tourisme transporte surtout des personnes, ce qui entraîne en principe une charge de TVA non récupérable pour l'entreprise. La logique repose sur la catégorie réglementaire du véhicule, pas sur une simple déclaration d'usage.
Pour une PME, l'écart est immédiat dans le coût total d'exploitation. Une camionnette louée pour des chantiers peut, en principe, ouvrir droit à récupération de TVA sur les loyers si les conditions sont réunies. Une berline louée pour un commercial reste plus souvent une charge nette de TVA. Le même budget de location ne produit donc pas le même effet fiscal.
La lecture de la carte grise et de la facture reste décisive. Le véhicule doit être correctement classé, et la facture doit être propre pour que la déduction puisse être envisagée. Sans document conforme, l'entreprise ne peut pas sécuriser sa récupération.
| Type de véhicule | Effet fiscal principal | Point d'attention |
|---|---|---|
| Véhicule de tourisme | TVA en principe non déductible | Vérifier les exceptions légales |
| Véhicule utilitaire | TVA en principe déductible | Facture conforme et usage professionnel |
Guide sur le véhicule de société
Règle pratique : si le véhicule est un utilitaire et que la dépense est liée à l'exploitation, la TVA mérite une vérification immédiate. Si c'est une voiture de tourisme, il faut partir du principe inverse.
Mentions obligatoires d'une facture conforme
Une facture de location ne se lit pas comme un simple récapitulatif. Elle doit montrer qui facture, qui paie, quel service a été rendu, et quelle part du montant correspond à la TVA. Sans ce détail, l'entreprise perd vite un appui solide pour défendre sa déduction.
Dans la pratique, il faut pouvoir suivre la facture comme on suivrait un ticket de caisse bien imprimé. Le montant total ne suffit pas, il faut voir le prix HT, le montant de TVA distinct, puis le prix TTC. Si la TVA est noyée dans une somme globale, la lecture fiscale devient floue, et le dossier perd en clarté.
Ce qu'il faut vérifier ligne par ligne
Commencez par l'identité du loueur et du client. Ensuite, contrôlez la date, la description de la location, la durée, et tout élément utile comme le kilométrage inclus si le contrat le prévoit. Ces détails permettent de relier la facture à une utilisation réelle du véhicule, ce qui compte autant que le montant payé.
La facture doit aussi rester cohérente avec le contrat signé. Si le contrat annonce une voiture de tourisme pour un usage commercial et que la facture décrit autre chose, la preuve devient plus fragile. Une TVA bien isolée sur la facture simplifie la récupération, surtout quand le véhicule et la mission sont clairement identifiés.
Pour un dossier professionnel, conservez la facture et le contrat ensemble. Ce réflexe évite de chercher les pièces au dernier moment, au moment d'un contrôle ou d'une demande interne. En gestion de frais, c'est le même principe qu'une note de déplacement bien rangée, comme dans ce modèle de note de frais pour déplacement.
Si un élément manque, demandez une correction avant de classer le document. Une facture propre aujourd'hui évite souvent une discussion inutile demain.
Location courte, longue durée, leasing et cas transfrontaliers
La durée du contrat change la mécanique pratique, mais pas toujours le principe fiscal de base. En France, la location courte durée, la location longue durée et le leasing restent tous intégrés dans un cadre de TVA, mais les conséquences diffèrent surtout quand on regarde le lieu de taxation et la déductibilité. C'est là que les voyageurs d'affaires se trompent le plus, parce qu'ils pensent qu'un contrat plus long implique automatiquement une règle différente sur le taux.
La distinction la plus importante concerne les locations transfrontalières dans l'UE. Jusqu'à 30 jours, la TVA est due dans le pays de mise à disposition du véhicule. Au-delà de 30 jours, c'est le lieu du preneur qui détermine la TVA applicable, avec autoliquidation dans le pays du client (doctrine fiscale française sur la territorialité de la TVA).
Tableau de lecture rapide
| Type de location | Durée | Lieu de TVA applicable | Conséquence pour le client |
|---|---|---|---|
| Location courte durée | Jusqu'à 30 jours | Pays de mise à disposition | La facture suit le lieu de remise |
| Location de plus longue durée | Au-delà de 30 jours | Pays du preneur | Le traitement fiscal bascule vers le client |
| Leasing ou LLD | Selon le contrat | Régime de TVA propre au lieu et au véhicule | La déduction dépend du véhicule et de la facture |
Le point clé, pour l'opérateur comme pour le client, c'est que la durée n'est pas le seul critère. Le lieu où la voiture est prise en charge peut déplacer la taxe, ce qui change la facture et le traitement comptable. C'est particulièrement utile pour les entreprises qui organisent des missions entre plusieurs pays.
La doctrine fiscale française précise aussi qu'une location de courte durée est imposable en France lorsque le véhicule est effectivement mis à disposition du preneur en France, c'est-à-dire à l'endroit où il en prend physiquement possession (règle fiscale sur le lieu de mise à disposition en France). Cette précision répond à un vrai point de confusion pour les clients non-résidents.
Touristes étrangers et remboursement de TVA
Un touriste qui loue une voiture paie en général la TVA au moment de la réservation ou de la restitution, parce qu'elle est intégrée au prix TTC. Pour un séjour au Maroc, la lecture est simple, le client voit un total, puis il règle la location selon les conditions affichées. La question du remboursement ne se pose pas comme pour une entreprise assujettie à la TVA, puisqu'un touriste n'exploite pas la location dans un cadre de déduction fiscale professionnelle.
Le cas devient plus technique lorsque le client est non-résident mais récupère le véhicule en France. La doctrine fiscale précise qu'une location de courte durée est imposable en France lorsque la voiture est effectivement mise à disposition du preneur en France, au lieu de prise en charge physique. C'est le détail qui change la lecture du dossier pour les voyageurs internationaux et les sociétés qui gèrent une mission depuis l'étranger.
Le sujet peut sembler abstrait, mais il se résume souvent à une question très simple. Où la voiture est-elle remise, et qui l'utilise dans quel cadre fiscal ? Une fois cette réponse clarifiée, la facture devient beaucoup plus lisible.
Pour les locations intra-Maroc, l'enjeu reste surtout la transparence du prix. Le client doit pouvoir distinguer le montant de location, les options et la taxe, sans découvrir de frais cachés au dernier moment. C'est cette lisibilité qui évite la frustration au comptoir comme à la facturation.
Conseils pratiques pour une location sans mauvaise surprise
Le bon réflexe, avant de rendre les clés, c'est de relire la facture comme si vous deviez la justifier à votre comptable. Vérifiez le taux de TVA, le prix HT, le prix TTC et la ligne qui détaille les options. Conservez aussi le contrat et la facture ensemble, surtout si vous préparez une dépense professionnelle ou une note de frais (repères utiles pour les frais de déplacement professionnel).
Choisissez aussi le bon véhicule dès le départ. Si l'usage est professionnel et que la fiscalité compte, la distinction entre tourisme et utilitaire n'est pas un détail. Enfin, anticipez la durée de location, parce qu'elle peut changer le lieu de taxation dans les situations transfrontalières.
Au retour, prenez une minute pour comparer la facture finale avec ce qui était annoncé. Si quelque chose semble flou, demandez une version corrigée avant de classer le dossier. Une facture propre aujourd'hui vous évite bien des explications plus tard.
Si vous voulez louer en gardant une facture claire et un prix lisible, HURENTO vous permet de comparer des véhicules adaptés à votre trajet, à votre budget et à votre usage réel. Pour un départ touristique comme pour une location professionnelle, prenez le temps de vérifier la TVA et les options avant de confirmer, puis réservez en toute confiance.